
新築建物の固定資産税適正化

新築計画中・施工中の事業用建物オーナー様へ
新築建物の固定資産税を、
合法的に大幅適正化
- 25%以上固定資産税・都市計画税の適正化
- 35%以上不動産取得税の適正化
(東京都のみ) - 10〜20%建築総額に対するコスト削減
お見積り・ご相談は無料 / 成功報酬型のコンサルティングです
こんなお悩みはありませんか
-
新築建物のキャッシュフローを改善したい
-
賃貸物件の収益・利回りを上げたい
-
高額な固定資産税の支払いが不安
対象となる建物・対象外となる建物
対象となる事業用建物
- 賃貸マンション
- ホテル・旅館
- オフィスビル
- 倉庫・工場
- 商業施設
- 病院・福祉施設 など
対象外となる物件例
- 分譲マンション
- 木造住宅・個人の居宅
- 宗教法人・学校法人・医療法人
- 社会福祉法人
- 公共性の高い建物
※課税対象となる事業用建物に限ります。上記はいずれも一例です。対象になるかどうかは、お気軽にお問い合わせください。
※建築確認提出前・施工中の新築建物が対象です。必要書類(工事見積書)は竣工の約5か月前までにご用意ください。
仕組みの詳細は、個別にご説明します
本スキームの具体的な仕組みや進め方は、建物の構造・条件に合わせて個別にご説明しています。まずはお気軽にお問い合わせください。その際に詳しくお話しさせていただきます。
モデルケース:建築費10億円の場合
ホテル(S造・耐用年数35年・東京都)の例を、
建築費10億円に換算した試算例です。
| 通常方式 | 分離届出方式 | 削減効果 | |
|---|---|---|---|
| 固定資産税等 (累計) |
約3億1,000万円 | 約2億円 | 約1億1,000万円約36%OFF |
| 不動産取得税 | 約2,300万円 | 約1,150万円 | 約1,150万円約50%OFF |
※実際の削減額は建物の構造・設備の割合により異なります。設備の金額が大きいほど効果が高くなります。
※不動産取得税の適正化は東京都のみ適用可能です(他県は県条例により不可もしくは困難です)。
実際の適正化実績
-
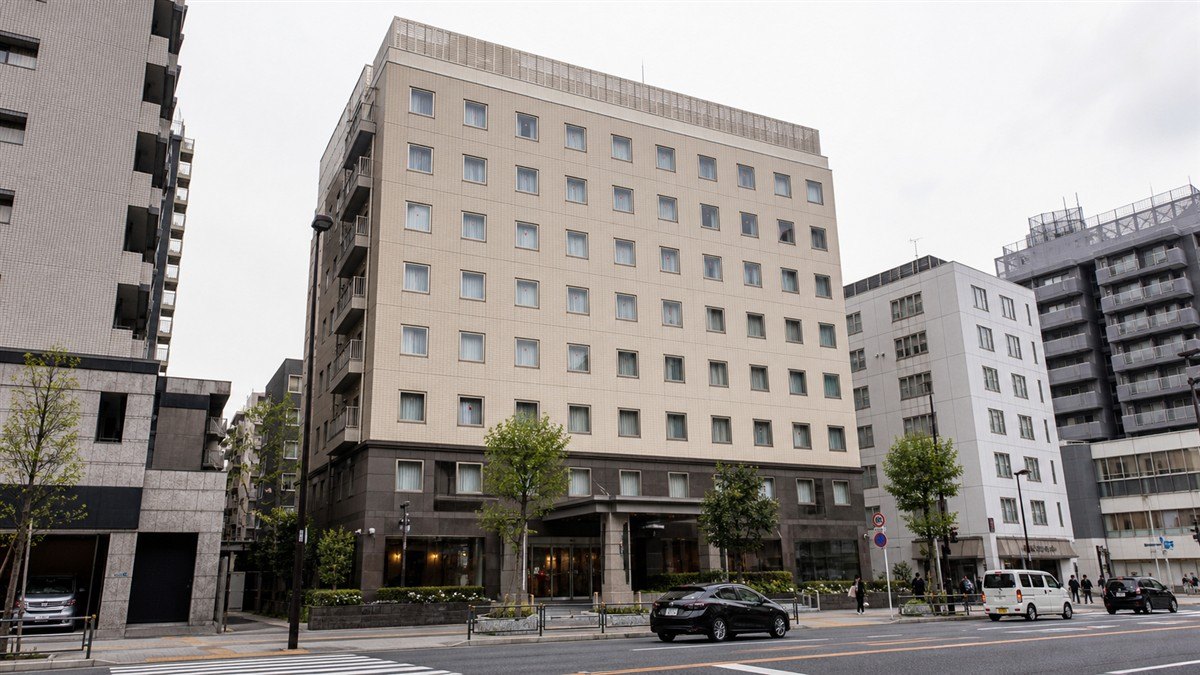
ビジネスホテル
適正化した金額
固定資産税等1億2,900万円▲32.9%
不動産取得税1,447万円▲53.7%
-
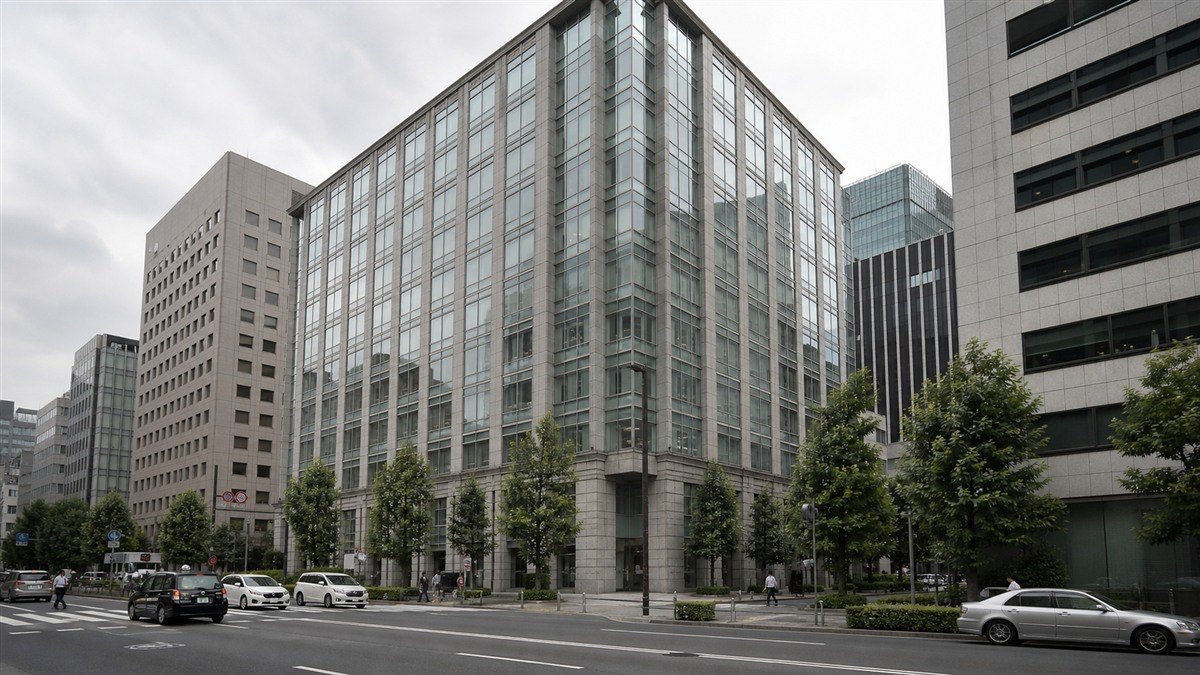
オフィスビル
適正化した金額
固定資産税等30億9,385万円▲36.1%
不動産取得税1億7,340万円▲52.5%
法律に基づいた、正当な手法です
家屋の附帯設備であつて、当該家屋の所有者以外の者がその事業の用に供するため取り付けたものであり、かつ、当該家屋に付合したことにより当該家屋の所有者が所有することとなつたもの(特定附帯設備)については、(中略)当該特定附帯設備のうち家屋に属する部分は家屋以外の資産とみなして固定資産税を課することができる。
地方税法 第343条第10項 固定資産税の納税義務者等
届出受理実績100%
これまで役場への届出が受理されなかったことはありません。大手ホテル会社にも採用され、ホテル38棟で導入されています。
完全返金保証
万一、届出による分離方式が受理されなかった場合、コンサルティング料は全額返金。お客様にリスクは生じません。
専門家チームが対応
税理士・弁護士・不動産鑑定士・一級建築士等の専門家による万全のサポート体制です。
ビジネスモデル特許取得
本スキームはビジネスモデル特許(特許第7211579号・2023年1月16日取得)を取得しています。
ご相談から適正化までの流れ
-
1
ご相談
まずはお気軽にご相談ください。
-
2
工事見積書等のご提出
竣工5か月前までにご提出いただきます。
-
3
削減額・コンサルフィーのお見積り
削減予定額とコンサルティングフィーを無料でお見積りいたします。
-
4
ご検討・ご契約
ご提示内容にご納得いただいた場合のみ、ご契約となります。
-
5
適正化申請サポート
専門家チームが申請手続きを全面的にサポートします。
-
6
適正化の実現
大幅な適正化を実現いたします。
※成功報酬型のコンサルティングです。お見積り・ご相談は無料です。