
実質利回り0%の駐車場 → 都心収益物件へ
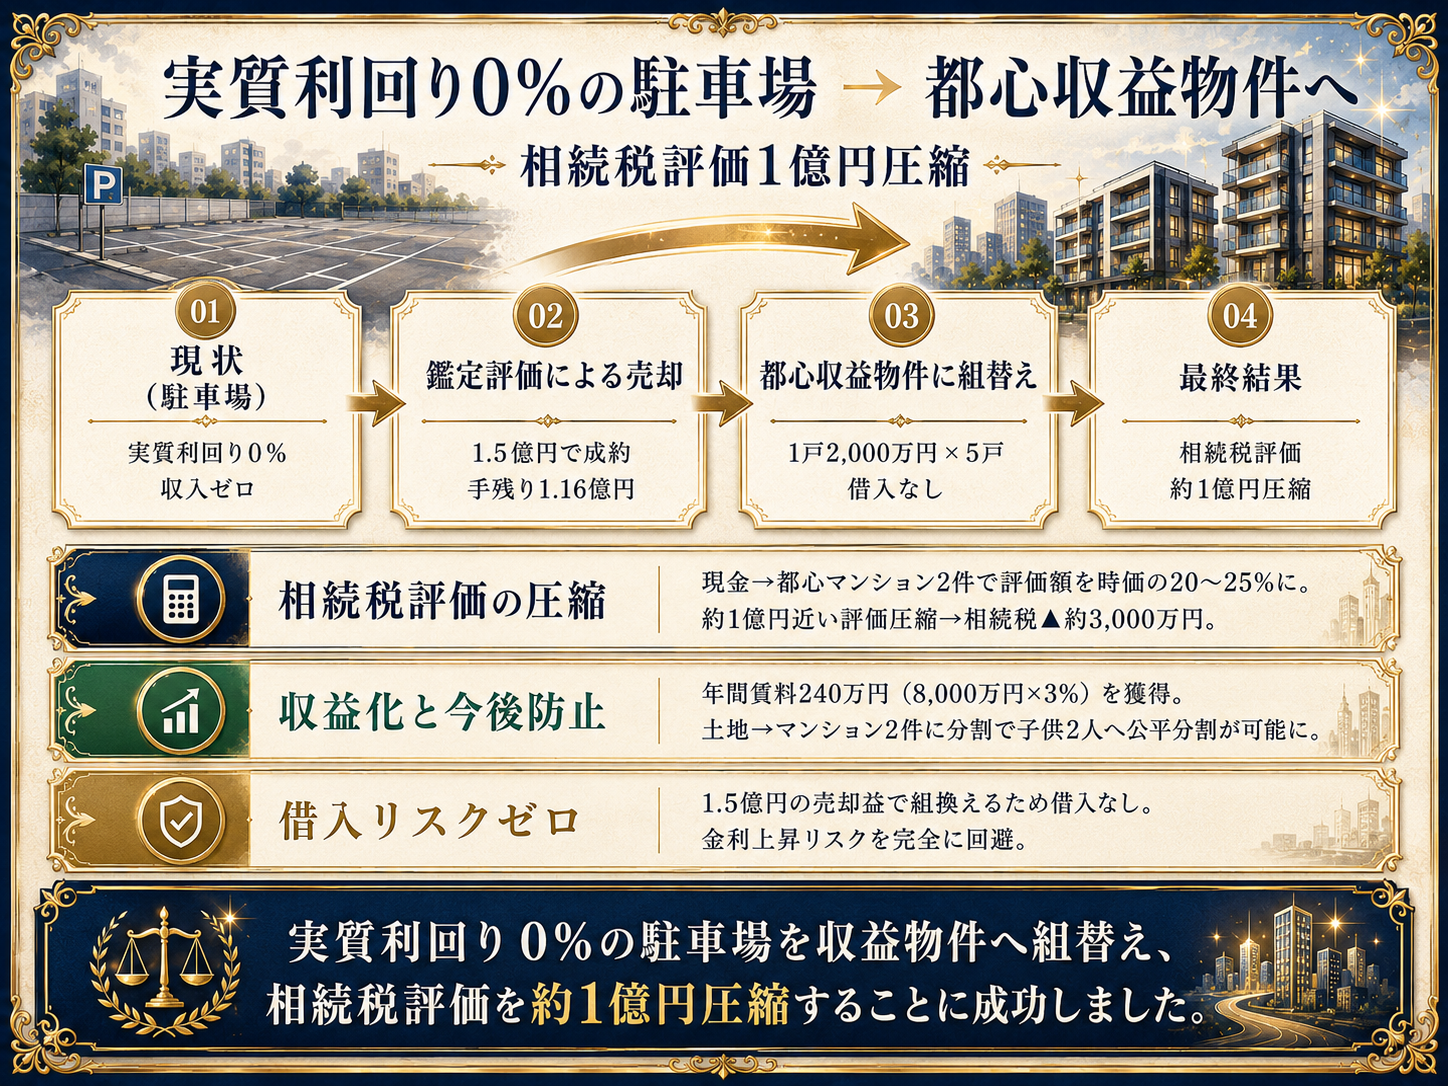
実質利回り0%の駐車場 → 都心収益物件へ相続税評価1億円圧縮
01
現状
(駐車場)
実質利回り0%
収入ゼロ
→
02
鑑定評価による売却
1.5億円で成約
手残り1.16億円
→
03
都心収益物件に組替え
1戸2,000万円 ×5戸
借入なし
→
04
最終結果
相続税評価
約1億円圧縮

相続税評価の圧縮
現金→都心マンション2件で評価額を時価の20〜25%に。
約1億円近い評価圧縮→相続税▲約3,000万円。

収益化と今後防止
年間賃料240万円(8,000万円×3%)を獲得。
土地→マンション2件に分割で子供2人へ公平分割が可能に。

借入リスクゼロ
1.5億円の売却益で組換えるため借入なし。
金利上昇リスクを完全に回避。